
Si traspasas un negocio en Valencia, la operación generalmente no está sujeta a IVA cuando transmites la unidad económica completa: local, clientela, licencias y existencias como un todo. Aun así, el ITP puede aplicar sobre inmuebles o vehículos transmitidos por separado, con un tipo que fija cada comunidad autónoma. El vendedor tributa la ganancia en IRPF si es autónomo, o la sociedad la declara en el Impuesto de Sociedades si opera como mercantil.
En resumen:
- La transmisión conjunta de local, clientela, licencias, stock y activos relacionados permite que el traspaso esté exento de IVA, siempre que se mantenga la unidad económica completa.
- Fragmentar la operación en varias partes, como vender mobiliario y stock por separado, puede hacer que Hacienda aplique el IVA del 21 % sobre cada elemento, incrementando el coste fiscal.
- El Impuesto de Transmisiones Patrimoniales varía según la comunidad autónoma y los bienes transmitidos, por lo que hay que verificar el porcentaje vigente en Valencia antes de firmar.
- La ganancia del traspaso en autónomos se grava en IRPF con tramos progresivos hasta un máximo del 30 %, mientras que en sociedades tributa en Impuesto de Sociedades, con posibilidad de planificar la extracción posterior.
- Una valoración presencial del estado real del negocio, con documentación detallada, fortalece la posición fiscal y evita sobrevaloraciones o sospechas en revisión tributaria.
Tabla de contenidos
- Qué se transmite en un traspaso y cuándo hay unidad económica
- IVA, ITP, IRPF y plusvalía: así tributa cada pieza del traspaso
- Cómo valorar el negocio y qué documentación exigir antes de firmar
- Quién paga qué: reparto fiscal entre comprador y vendedor
- Escenarios que complican la fiscalidad del traspaso
- La experiencia local marca la diferencia en un traspaso
- Autónomo o sociedad: por qué la forma jurídica cambia la factura fiscal
- Qué pasa con los empleados y los contratos laborales al traspasar
- Inmuebles adicionales y activos financieros fuera del local principal
- Pactos y planes de compensación para reducir la carga fiscal
- Deducciones e incentivos que pueden aplicar en un traspaso
- Checklist final antes de firmar en la Comunidad Valenciana
- Cómo te acompaña Llave Maestra en un traspaso sin sorpresas fiscales
- Fuentes
- Preguntas frecuentes
Qué se transmite en un traspaso y cuándo hay unidad económica
Un traspaso no es lo mismo que ceder un local. Traspasar significa transmitir un negocio en marcha, con todo lo que lo hace funcionar; cambiar de titular un arrendamiento es solo mover el contrato de alquiler, sin capacidad productiva asociada. Esa diferencia decide qué impuestos entran en juego, según explica Infoautonomos en su comparativa entre ambas operaciones.
Para que Hacienda considere que existe una unidad económica autónoma, y por tanto la venta quede fuera del IVA, suelen transmitirse de forma conjunta:
- El local, ya sea en propiedad o mediante cesión del contrato de arrendamiento.
- La maquinaria, el mobiliario y las instalaciones necesarias para seguir operando.
- El stock y las existencias en el estado en que se encuentren.
- La cartera de clientes y los contratos con proveedores activos.
- Las licencias de actividad y, si existe, la marca o nombre comercial.
El criterio no es cuántos elementos se listan en el contrato, sino si el conjunto permite al comprador seguir el negocio sin interrupción. Ahí está la clave que marca toda la fiscalidad posterior.
IVA, ITP, IRPF y plusvalía: así tributa cada pieza del traspaso
La Agencia Tributaria establece en su manual de IVA que la transmisión de un conjunto de elementos que constituya una unidad económica autónoma no está sujeta al impuesto, al amparo del artículo 7.1 de la ley del IVA. Esta no sujeción no es una exención: significa que la operación simplemente queda fuera del ámbito del impuesto, sin que haya que repercutir ni deducir nada por ese concepto.
El riesgo aparece cuando el traspaso se fragmenta. Si vendes el mobiliario por un lado, el stock por otro y cedes el contrato de alquiler aparte, Hacienda puede entender que no hay unidad económica y exigir el 21 % de IVA sobre cada partida, según advierte Datali Group en su análisis fiscal del traspaso.
Consejo profesional: nunca trocees la operación en varios contratos para “simplificar” el papeleo. Un solo contrato con inventario detallado es la mejor defensa frente a una revisión fiscal.
El ITP entra en juego cuando se transmiten bienes inmuebles o vehículos fuera de la unidad económica, o cuando la operación no cumple los requisitos de no sujeción al IVA. El tipo lo fija cada comunidad autónoma y varía con cierta frecuencia, así que conviene comprobar siempre el porcentaje vigente en la web de la Generalitat Valenciana antes de firmar, porque el dato cambia según el ejercicio y el tipo de bien.
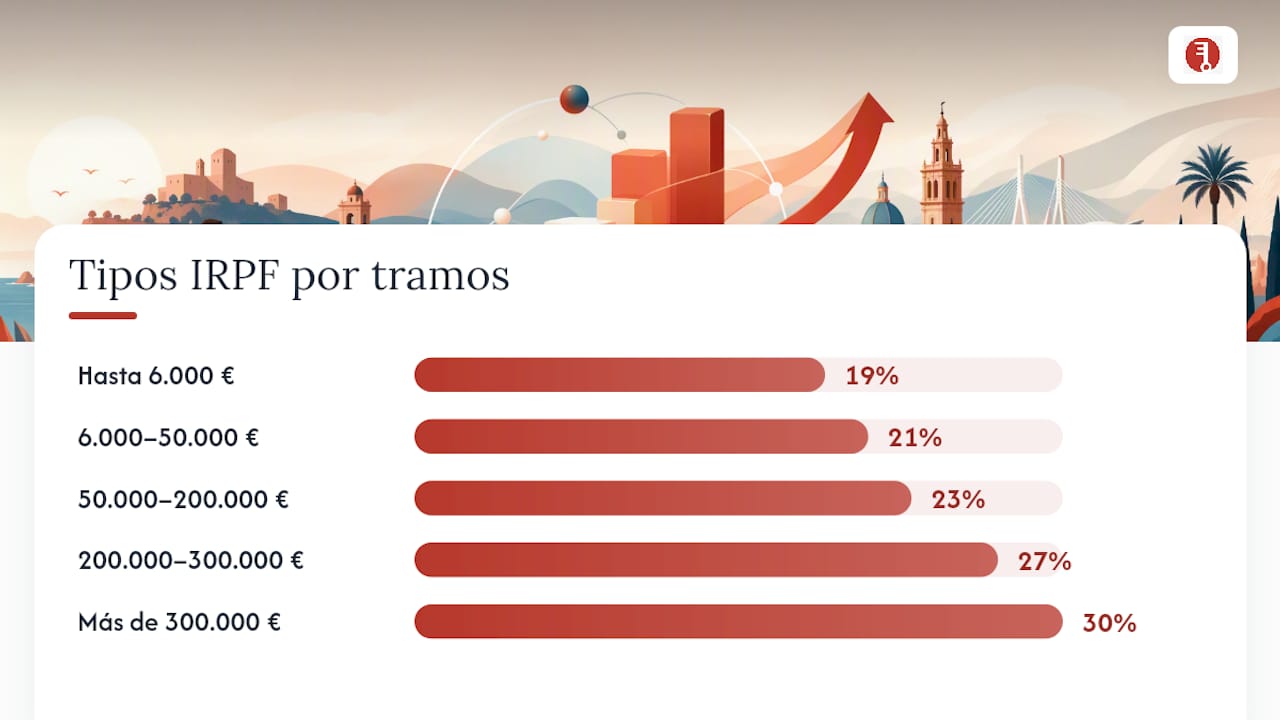
Para el vendedor persona física, la ganancia obtenida por el traspaso se integra en la base del ahorro del IRPF, con una escala progresiva:
- Hasta 6.000 € de ganancia: tipo del 19 %.
- De 6.000 € a 50.000 €: tipo del 21 %.
- De 50.000 € a 200.000 €: tipo del 23 %.
- De 200.000 € a 300.000 €: tipo del 27 %.
- A partir de 300.000 €: tipo del 30 %.
Si el vendedor opera como sociedad mercantil, la ganancia tributa dentro del Impuesto de Sociedades, integrada en la base imponible general de la empresa, no como ganancia patrimonial personal. Y si el local que se transmite es un inmueble en propiedad, entra además la plusvalía municipal, que liquida quien vende y que grava el incremento de valor del suelo desde su adquisición.
Cómo valorar el negocio y qué documentación exigir antes de firmar
Valorar un negocio para traspaso no es aplicar una fórmula genérica sobre la facturación; como explican en Céder son entreprise : le vrai risque qui bloque la vente – Linker, conocer bien el saber hacer y la correcta valoración es clave para evitar errores y sobreventa. Depende del estado real del stock, la antigüedad de la maquinaria, la rotación de clientes y si la licencia de actividad sigue vigente sin modificaciones pendientes. Una valoración presencial, hecha por alguien que revisa físicamente el local y los activos, documenta mejor ese estado real que cualquier calculadora automática, algo que reduce las discrepancias frente a una comprobación de Hacienda.
El contrato de traspaso necesita describir con precisión qué se transmite. Las cláusulas imprescindibles incluyen:
- Inventario detallado de existencias, mobiliario y maquinaria, con su valor asignado.
- Desglose del precio total entre inmovilizado, existencias y fondo de comercio.
- Situación de las licencias administrativas y su proceso de cambio de titular.
- Reparto claro de deudas pendientes, avales y garantías del arrendamiento.
Antes de firmar, el comprador debería exigir escrituras o contrato de alquiler vigente, últimas declaraciones de IVA e IRPF o Impuesto de Sociedades, inventario físico contrastado y certificado de estar al corriente con la Seguridad Social. Una auditoría de due diligence, aunque sea básica, evita sorpresas que aparecen meses después de la firma.
Quién paga qué: reparto fiscal entre comprador y vendedor
El reparto no está fijado por ley en todos los casos, así que conviene pactarlo por escrito desde el principio:
- El comprador suele asumir el ITP cuando la operación lo genera, al ser quien adquiere el bien.
- El vendedor declara la ganancia patrimonial en su IRPF o la integra en el Impuesto de Sociedades, según su forma jurídica.
- La factura de traspaso debe citar expresamente el artículo 7.1 de la ley del IVA cuando se aplica la no sujeción, detallando cada concepto transmitido, tal como recomienda Infoautonomos en su guía sobre lo que se paga a Hacienda.
- Si el vendedor tiene bases imponibles negativas de ejercicios anteriores, puede compensarlas contra la ganancia del traspaso y reducir la factura fiscal final.
Dejar estos puntos fuera del contrato es lo que genera discusiones a posteriori, cuando ya no hay margen de negociación.
Escenarios que complican la fiscalidad del traspaso
Algunas situaciones cambian el cálculo por completo. La desafectación de un bien, es decir, sacarlo del patrimonio empresarial para uso personal antes de vender, se valora por su valor neto contable y puede alterar la ganancia declarada en IRPF, según detalla la Agencia Tributaria en su manual práctico.
- Si el paquete incluye un inmueble en propiedad, la plusvalía municipal se suma al ITP y complica el reparto de costes entre las partes.
- Los activos digitales, como cuentas de plataformas o ventas online asociadas al negocio, están sujetos a mayor vigilancia por la normativa europea DAC7, que exige declarar ingresos con trazabilidad clara.
- Fragmentar activos sin inventario detallado es el error que más inspecciones provoca, porque impide demostrar que hubo una unidad económica real.
La experiencia local marca la diferencia en un traspaso
Una valoración presencial documenta el estado real del stock, la maquinaria y el local, algo que una calculadora automática nunca refleja con precisión. Esa diferencia se nota cuando Hacienda revisa el precio pactado en la operación.
Llave Maestra opera desde 2001 con cuatro oficinas propias en Valencia (Arrancapins, La Saïdia, L’Eliana y El Perelló) y cobertura en Llíria y el área metropolitana, con más de 1.000 propiedades vendidas y una valoración media de 4,7 estrellas en Google. Su servicio de traspaso de negocios incluye mediación confidencial entre las partes, algo especialmente valioso cuando el vendedor no quiere que empleados o proveedores se enteren antes de tiempo. Aun con una valoración bien documentada, la firma de cualquier traspaso debería pasar antes por un asesor fiscal que confirme el tratamiento aplicable al caso concreto.
Autónomo o sociedad: por qué la forma jurídica cambia la factura fiscal
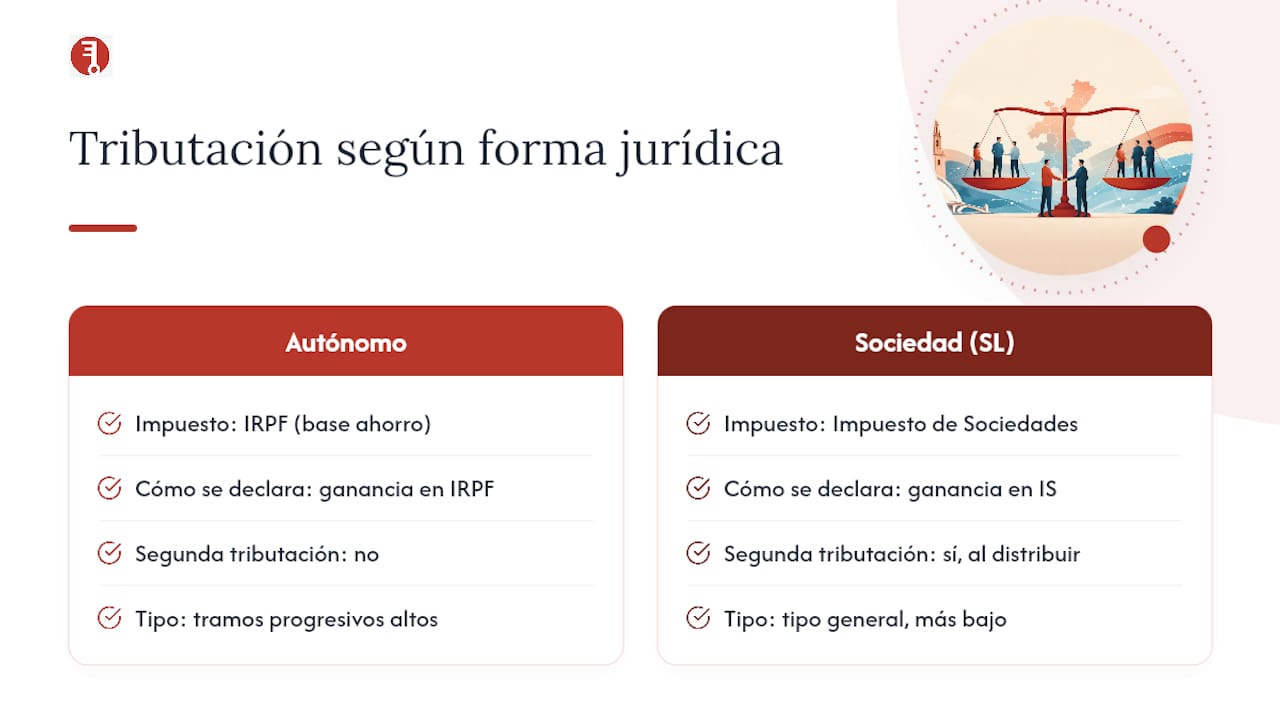
La forma jurídica del negocio que traspasas determina qué impuesto grava la ganancia y cómo se calcula. Un autónomo que vende su negocio declara la ganancia patrimonial directamente en su IRPF, dentro de la base del ahorro, con los tramos progresivos ya mencionados. No hay una segunda capa de tributación: el dinero que recibe es, fiscalmente, suyo desde el primer euro.
Una sociedad limitada funciona distinto. Si es la SL la titular del negocio y la que firma el traspaso, la ganancia entra en la base imponible del Impuesto de Sociedades, con un tipo general que suele ser más bajo que los tramos altos del IRPF. El matiz importante llega después: si el socio quiere sacar ese dinero de la sociedad, tendrá que hacerlo vía dividendos o retribuciones, lo que genera una segunda tributación en su IRPF personal. Conviene planificar esa extracción con calma, porque repartir el cobro en varios ejercicios o combinar dividendos con otras fórmulas retributivas puede rebajar sensiblemente la carga conjunta.
Hay un tercer escenario habitual en Valencia: negocios que empezaron como autónomo y en algún momento se transformaron en sociedad, o que mantienen activos personales y empresariales mezclados sin una frontera clara. En estos casos, antes de fijar el precio del traspaso hay que aclarar qué activos pertenecen a la actividad económica y cuáles son patrimonio personal del titular, porque cada uno tributa de forma distinta. Un asesor fiscal que revise la estructura societaria antes de negociar evita descubrir, ya con el comprador esperando firma, que parte del inmovilizado nunca estuvo correctamente afecto a la actividad.
Qué pasa con los empleados y los contratos laborales al traspasar
Cuando el negocio traspasado tiene personal contratado, la fiscalidad no cambia de forma directa, pero sí condiciona el reparto de costes y responsabilidades entre comprador y vendedor. Por el artículo 44 del Estatuto de los Trabajadores, el comprador se subroga en los contratos existentes: hereda antigüedad, salarios y condiciones pactadas, sin poder negociar de cero con cada empleado.
Ese traspaso de plantilla tiene efecto fiscal indirecto pero real. Si el vendedor tenía provisionadas indemnizaciones o deudas con la Seguridad Social vinculadas a la plantilla, esas cifras deben quedar reflejadas en el contrato de traspaso, porque afectan al precio neto que recibe el vendedor y a la valoración de la unidad económica transmitida. Un comprador que descubre después de firmar que asume una deuda salarial no declarada tiene motivos legítimos para reclamar, y eso suele acabar en juicio o en descuento retroactivo del precio.
También conviene revisar si existen planes de compensación pendientes, bonus acumulados o pactos de no competencia con directivos salientes, porque esas partidas pueden tratarse como pasivo asumido y restar del valor neto del negocio. En traspasos de bares y comercios pequeños en Valencia, donde suele haber dos o tres empleados con contratos antiguos, este punto se pasa por alto con más frecuencia de la que debería, precisamente porque la plantilla parece “menor” frente al valor del local o la licencia.
Inmuebles adicionales y activos financieros fuera del local principal
No todos los traspasos se limitan al local donde opera el negocio. Es habitual que el paquete incluya una nave de almacenamiento, una plaza de aparcamiento anexa, participaciones en otra sociedad vinculada o incluso inversiones financieras que la empresa mantiene como tesorería. Cada uno de estos elementos tiene un tratamiento fiscal propio que no se resuelve solo con la no sujeción al IVA de la unidad económica principal.
Un inmueble adicional fuera del local principal, como una nave o un trastero, suele generar ITP si se transmite de forma diferenciada, y plusvalía municipal si ha ganado valor desde su adquisición. Si ese inmueble forma parte integral de la actividad (por ejemplo, un almacén imprescindible para el negocio), puede incluirse dentro de la unidad económica y beneficiarse de la no sujeción a IVA, pero hay que justificarlo expresamente en el contrato, no darlo por supuesto.
Los activos financieros, como participaciones en otras empresas o carteras de inversión que la sociedad mantiene, se valoran y tributan de forma independiente al negocio operativo. Si el comprador no quiere adquirir esas participaciones, lo más limpio fiscalmente es que el vendedor las retire del balance antes de cerrar el traspaso, evitando mezclar activos de naturaleza distinta en una sola operación que después complica la declaración de ambas partes.
Pactos y planes de compensación para reducir la carga fiscal
Optimizar la fiscalidad de un traspaso no significa buscar atajos con Hacienda, sino estructurar la operación de forma que cada euro tribute donde le corresponde y no más. El primer palanca es el calendario de cobro: repartir el precio en varios pagos a lo largo de dos ejercicios fiscales puede evitar que el vendedor salte a un tramo superior de la escala del ahorro en un solo año, sobre todo si la ganancia total supera los 50.000 €.
Un pacto de compensación con el comprador, por ejemplo, un precio variable ligado a la facturación de los primeros meses tras el traspaso, permite diferir parte del ingreso y ajustar la tributación a los resultados reales, en lugar de fijar todo el precio de golpe. Este tipo de cláusula funciona bien en negocios con clientela fluctuante, como bares o comercios de temporada, donde el valor real del traspaso solo se confirma con el tiempo.
Si el negocio opera como sociedad, planificar la extracción de beneficios tras la venta, combinando dividendos con retribuciones en varios ejercicios, reduce la carga conjunta de Impuesto de Sociedades e IRPF frente a sacar todo el importe de una sola vez. Y si existen pérdidas de ejercicios anteriores, compensarlas contra la ganancia del traspaso antes de calcular el impuesto final es una de las formas más directas de aligerar la factura, siempre dentro de los plazos que marca la normativa.
Deducciones e incentivos que pueden aplicar en un traspaso
No existe una deducción específica y única para “traspasos de negocio”, pero varios mecanismos generales del sistema fiscal español pueden reducir el impacto de la operación si se aplican correctamente. El más relevante para autónomos es la compensación de bases imponibles negativas: si la actividad tuvo pérdidas en ejercicios anteriores, esas pérdidas se restan de la ganancia generada por el traspaso, dentro de los límites y plazos que fija la normativa del IRPF.
En sociedades, el Impuesto de Sociedades permite compensar bases imponibles negativas de ejercicios previos sin límite temporal, aunque con topes cuantitativos sobre la base imponible del ejercicio en curso. Esto convierte a las empresas con historial de pérdidas en candidatas a una tributación más ligera sobre la plusvalía generada por la venta de la unidad económica.
También conviene revisar si el negocio transmitido cumple los requisitos para alguna reducción vinculada a la actividad empresarial familiar, aplicable en ciertos traspasos entre parientes directos, con requisitos de permanencia y actividad que varían según la normativa autonómica valenciana vigente en cada momento. Estos casos son minoritarios pero pueden suponer un ahorro relevante cuando el traspaso se produce dentro de una misma familia. Ninguno de estos incentivos se aplica de forma automática: hay que solicitarlo expresamente en la declaración correspondiente y documentarlo con el mismo rigor que el resto de la operación.
Checklist final antes de firmar en la Comunidad Valenciana
Antes de firmar, reúne el inventario detallado, el contrato con el reparto claro de precio y deudas, un informe fiscal que confirme el tratamiento de IVA aplicable, y la comprobación del tipo de ITP vigente junto con la plusvalía municipal si hay inmueble. Si algún documento falta o el vendedor no puede justificar el origen del stock o las licencias, es momento de pausar la operación y pedir más diligencia antes de avanzar.
— YellowRock
Cómo te acompaña Llave Maestra en un traspaso sin sorpresas fiscales
Ofrecemos mediación confidencial entre comprador y vendedor, valoración presencial gratuita del negocio y acompañamiento hasta la firma, sin coste inicial para el propietario.
A diferencia de una calculadora automática que sobrevalora el fondo de comercio sin pisar el local, el equipo revisa físicamente stock, maquinaria y estado de las licencias antes de fijar un precio, el mismo criterio que documentamos en la sección sobre valoración. Esa base documental ayuda a justificar el precio ante Hacienda cuando llega el momento de declarar la operación. Si tienes un negocio en marcha en Valencia y quieres traspasarlo sin exponerlo públicamente ni sobrevalorarlo, puedes consultar la página de traspaso de negocios de Llave Maestra y solicitar una valoración presencial sin compromiso.
Fuentes
- Infoautonomos — Diferencia entre traspaso de local y venta de negocio
- Datali Group — Impuestos por traspasar un negocio
Preguntas frecuentes
¿Cuánto es el impuesto de transmisiones patrimoniales en la Comunidad Valenciana?
El tipo de ITP lo fija la Generalitat Valenciana y puede variar según el ejercicio y el tipo de bien transmitido, así que conviene comprobar el porcentaje actualizado en la web autonómica antes de calcular el coste de la operación.
¿Está exento de IVA el traspaso de un negocio?
No es una exención sino una no sujeción: cuando se transmite una unidad económica autónoma completa (local, clientela, licencias y existencias como conjunto), la operación queda fuera del ámbito del IVA según el artículo 7.1 de la ley del IVA.
¿Cuál es la diferencia entre un traspaso de local y un traspaso de negocio?
Un traspaso de local solo cede el contrato de arrendamiento, sin actividad asociada; un traspaso de negocio transmite una unidad económica en marcha, con clientela, licencias, stock y equipamiento incluidos, tal como detalla Infoautonomos.
¿Cambia el ITP en la Comunidad Valenciana en 2026?
Los tipos autonómicos pueden actualizarse cada ejercicio fiscal, por lo que el porcentaje vigente en 2026 debe confirmarse directamente en la web de la Generalitat Valenciana antes de cerrar cualquier operación de traspaso.